
Organizarea documentelor contabile lunar este o sarcină esențială pentru orice afacere, indiferent de mărimea sa. O bună gestionare a acestora nu doar că asigură conformitatea cu legislația în vigoare, dar oferă și o imagine clară asupra sănătății financiare a companiei, facilitând luarea deciziilor strategice. Ignorarea acestui aspect poate duce la probleme majore, de la amenzi și penalități, până la dificultăți în obținerea de finanțare sau chiar la faliment. Acest ghid își propune să ofere o structură clară și pași concreți pentru a aborda organizarea documentelor contabile într-un mod eficient și sistematic, lună de lună.
Un sistem de organizare bine pus la punct este fundația oricărei activități contabile de succes. Fără o metodologie clară, chiar și cea mai meticuloasă persoană se poate pierde în haosul documentelor. Alegerea sistemului potrivit depinde de nevoile specifice ale afacerii, de volumul documentelor și de resursele disponibile.
A. Identificarea Tipologiilor de Documente Contabile
Primul pas în stabilirea unui sistem de organizare este să înțelegem ce tipuri de documente sunt gestionate. Acestea pot varia, dar cele mai comune includ:
1. Facturi emise și primite
- Facturi emise: Reprezintă vânzările de bunuri sau servicii. Este crucial să fie numerotate secvențial, să conțină toate informațiile obligatorii conform legislației și să fie arhivate în ordinea emiterii.
- Facturi primite: Reprezintă achizițiile de bunuri sau servicii. Acestea trebuie să fie verificate pentru acuratețe, să fie aprobate pentru plată și arhivate corespunzător.
2. Chitanțe și bonuri fiscale
- Chitanțe: Documente justificative pentru încasări sau plăți în numerar. Trebuie să fie clare, să specifice suma, data și scopul tranzacției.
- Bonuri fiscale: Eliberate de aparatele de marcat electronice fiscale, atestă vânzările cu amănuntul. Se impune verificarea lor regulată și arhivarea ordonată.
3. Extrasuri de cont bancare
- Reprezintă toate tranzacțiile efectuate prin conturile bancare ale companiei. Este esențială reconcilierea lor lunară cu înregistrările contabile pentru a identifica eventuale discrepanțe.
4. Note de contabilitate și înregistrări interne
- Note de contabilitate: Documente interne care atestă operațiuni ce nu sunt acoperite de alte documente (ex: amortizare, ajustări).
- Înregistrări interne: Diverse documente generate în cadrul companiei, care pot avea relevanță contabilă (ex: decizii, procese verbale).
5. Contracte și acorduri
- Contractele cu furnizorii, clienții, angajații sau alte părți terțe sunt documente fundamentale care stau la baza multor operațiuni contabile.
6. Documente privind gestionarea stocurilor
- Fise de magazie, bonuri de consum, bonuri de primire, inventare – toate acestea sunt esențiale pentru o gestiune corectă a stocurilor.
7. Documente de salarizare
- Contracte individuale de muncă, pontaje, state de plată, decizii de concediu – toate necesare pentru calculul și plata salariilor.
8. Documente specifice activității (ex: comenzi, avize de expediție)
- Aceste documente, deși nu sunt strict contabile, pot servi ca justificare sau suport pentru înregistrările contabile.
B. Alegerea Metodei de Arhivare: Fizică sau Digitală
Alegerea între arhivarea fizică și cea digitală (sau o combinație a ambelor) este o decizie strategică.
1. Avantajele arhivării fizice
- Tangibilitate: Mulți oameni preferă să aibă documentele în format fizic pentru o senzație de siguranță.
- Accesibilitate imediată (în anumite cazuri): Dacă spațiul de depozitare este bine organizat, accesul la un document fizic specific poate fi rapid.
2. Dezavantajele arhivării fizice
- Spațiu necesar: Documentele fizice ocupă spațiu considerabil, care poate fi costisitor.
- Risc de deteriorare/pierdere: Documentele fizice sunt susceptibile la foc, apă, dăunători sau pur și simplu la pierdere.
- Dificultăți în căutare: Găsirea unui document specific într-un morman de hârtii poate fi consumatoare de timp.
- Colaborare limitată: Partajarea documentelor fizice cu alți colegi sau cu externi este dificilă.
3. Avantajele arhivării digitale
- Economie de spațiu: Documentele digitale ocupă spațiu virtual, eliminând nevoia de depozitare fizică.
- Securitate sporită: Cu un sistem de backup adecvat și acces securizat, riscul de pierdere sau deteriorare este mult redus.
- Accesibilitate și căutare rapidă: Documentele digitale pot fi căutate și accesate instantaneu pe baza unor cuvinte cheie, date sau alte criterii.
- Facilitarea colaborării: Documentele pot fi partajate ușor cu membrii echipei sau cu terți.
- Reducerea costurilor: Pe termen lung, arhivarea digitală poate fi mai eficientă din punct de vedere al costurilor.
4. Dezavantajele arhivării digitale
- Costuri inițiale: Implementarea unui sistem digital (software, scanere, servere) poate implica costuri inițiale.
- Necesitatea competențelor digitale: Utilizatorii trebuie să fie familiarizați cu tehnologia.
- Riscul de atacuri cibernetice: Protejarea datelor împotriva amenințărilor cibernetice este esențială.
- Dependența de tehnologie: Problemele tehnice sau defecțiunile pot limita accesul la documente.
C. Structurarea Dosarelor și a Sistemului de Indexare
Indiferent de metoda de arhivare aleasă, o structură clară a dosarelor și un sistem de indexare sunt cruciale.
1. Organizația cronologică
- Arhivarea documentelor în funcție de data emiterii sau de scadență. Aceasta este cea mai comună și intuitivă metodă.
2. Organizația pe categorii/tipuri de documente
- Crearea de dosare separate pentru facturi emise, facturi primite, chitanțe, extrase de cont etc.
3. Organizația pe furnizori/clienți
- Utilă în special pentru a urmări cu ușurință tranzacțiile cu anumiți parteneri de afaceri.
4. Combinarea metodelor
- Adesea, o combinație a acestor metode oferă cea mai mare flexibilitate. De exemplu, un dosar principal pentru „Facturi Primite” ar putea conține subdosare organizate cronologic sau pe furnizori.
5. Indexarea documentelor (pentru arhivarea digitală)
- Atribuirea de etichete, cuvinte cheie sau metadate fiecărui document pentru a facilita căutarea ulterioară. De exemplu, o factură de la „S.C. ABC S.R.L.” cu numărul „INV-123” din data de „01.03.2024” ar putea fi indexată ca: „Factura Primita”, „ABC SRL”, „INV-123”, „01.03.2024”.
II. Procesul Lunar de Colectare și Prelucrare a Documentelor
Organizarea lunară presupune un proces consecvent de colectare și prelucrare a tuturor documentelor financiare. Acest ciclu de activități asigură că toate informațiile sunt capturate și clasificate la timp.
A. Rutina de Colectare a Documentelor
Este vitală stabilirea unor zile sau perioade specifice în fiecare lună pentru colectarea documentelor.
1. Stabilirea unei zile fixe de colectare
- Alegerea unei zile specifice din săptămână sau din lună pentru a colecta toate documentele care au intrat în posesia companiei.
2. Implementarea unor zone de recepție a documentelor
- Crearea unor locații fizice sau virtuale desemnate unde documentele sunt depuse imediat ce sunt primite. Acest lucru previne pierderea sau uitarea lor.
3. Verificarea fluxurilor de email și a poștei
- Asigurarea că toate facturile electronice primite pe email și corespondența fizică sunt accesate și procesate regulat.
B. Verificarea și Validarea Documentelor
Înainte de a arhiva sau înregistra, fiecare document trebuie verificat.
1. Verificarea conformității cu legislația
- Asigurarea că toate documentele respectă cerințele legale (ex: informații obligatorii pe facturi).
2. Potrivirea cu comenzile sau contractele
- Compararea facturilor primite cu comenzile de achiziție sau cu contractele existente pentru a identifica eventuale neconcordanțe.
3. Verificarea acurateței datelor
- Atenție la sume, date, denumiri ale partenerilor, unități de măsură etc.
4. Identificarea documentelor lipsă
- Dacă o factură de la un furnizor nu a fost primită, este momentul să se solicite o copie.
C. Prelucrarea și Înregistrarea Contabilă
Documentele validate sunt apoi prelucrate și înregistrate în sistemul contabil.
1. Scanarea și digitalizarea documentelor (dacă este cazul)
- Transformarea documentelor fizice în formate digitale pentru a facilita arhivarea și căutarea.
2. Introducerea datelor în software-ul contabil
- Înregistrarea detaliilor fiecărui document în sistemul contabil, utilizând conturile contabile corespunzătoare.
3. Clasificarea documentelor conform sistemului de organizare
- Atribuirea fiecărui document codului sau categoriei corespunzătoare din structura de arhivare.
4. Crearea fișierelor/dosarelor (digitale sau fizice)
- Arhivarea documentelor în locațiile desemnate, conform organizării stabilite.
D. Reconcilierea Contabilă Lunar
Un pas crucial în procesul lunar este reconcilierea.
1. Reconcilierea extraselor de cont bancare cu registrul jurnal
- Compararea fiecărei tranzacții din extrasul bancar cu înregistrările din contabilitate pentru a identifica diferențe.
2. Reconcilierea stocurilor (inventar fizic vs. scriptic)
- Verificarea fizică a stocurilor și compararea cu evidențele contabile pentru a identifica eventuale pierderi sau surplusuri.
3. Reconcilierea conturilor de creanțe și datorii
- Asigurarea că soldurile din contabilitate corespund cu confirmările de sold primite de la clienți și furnizori.
III. Instrumente și Tehnologii Utile în Organizarea Contabilă
Tehnologia modernă oferă soluții care pot simplifica și automatiza procesul de organizare a documentelor contabile.
A. Software-uri de Contabilitate
Un software de contabilitate performant este esențial.
1. Funcționalități de bază
- Înregistrarea tranzacțiilor, generarea de rapoarte financiare (balanță, P&L, bilanț), gestionarea facturilor și a furnizorilor.
2. Module avansate
- Gestionarea activelor imobilizate, a stocurilor, a proiectelor, integrarea cu alte sisteme (CRM, ERP).
3. Integrarea cu sistemul bancar (internet banking)
- Automatizarea importului extraselor bancare pentru o reconciliere mai rapidă.
B. Soluții de Digitalizare și Arhivare
Instrumente dedicate gestionării documentelor în format electronic.
1. Scanere de documente (dedicate sau multifuncționale)
- Echipamente capabile să scaneze un volum mare de documente rapid și cu o rezoluție bună.
2. Software-uri de OCR (Optical Character Recognition)
- Tehnologie care transformă imaginile scanate ale textului în text editabil, facilitând căutarea și extragerea datelor.
3. Sisteme de Management al Documentelor (DMS – Document Management Systems)
- Platforme software dedicate stocării, organizării, securizării și managementului fluxului de documente.
4. Soluții de stocare în cloud (ex: Google Drive, Dropbox, OneDrive)
- Permit accesul la documente de oriunde și oricând, cu opțiuni de partajare și backup automat.
C. Aplicații Mobile pentru Contabilitate
Soluții adaptate pentru utilizarea pe dispozitive mobile.
1. Scanarea chitanțelor și facturilor direct din telefon
- Aplicații care permit fotografierea documentelor și transformarea lor automată în PDF sau imagini optimizate.
2. Acces la informații financiare în timp real
- Vizualizarea rapidă a soldurilor, a facturilor scadente sau a altor informații cheie.
D. Automatizarea Proceselor (RPA – Robotic Process Automation)
Utilizarea roboților software pentru a automatiza sarcini repetitive.
1. Importul automat de date din surse externe
- Roboții pot extrage automat informații din emailuri, fișiere Excel sau alte platforme.
2. Generarea automată de rapoarte
- Programarea roboților pentru a genera și trimite rapoarte financiare la intervale regulate.
IV. Menținerea Ordinii și Prevenirea Haosului
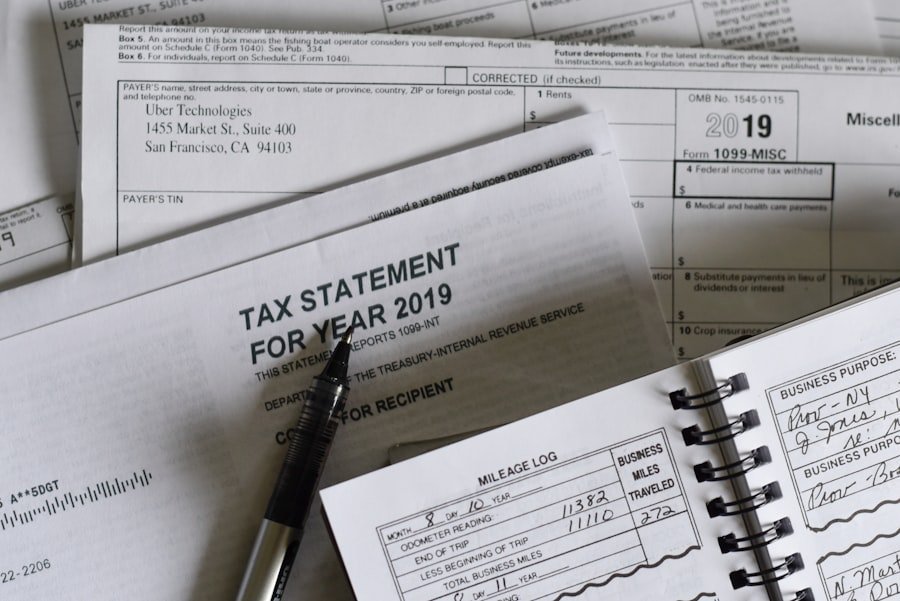
Organizarea nu este o activitate singulară, ci un proces continuu care necesită disciplină și consecvență. Prevenirea acumulării de sarcini nefinalizate este esențială pentru a evita ca sistemul să devină copleșitor.
A. Stabilirea unei Rutine Zilnice/Săptămânale de Organizare
Integrarea unor sarcini mici de organizare în rutina zilnică sau săptămânală.
1. Alocarea unui timp scurt pentru sortarea documentelor zilnice
- Chiar și 5-10 minute pe zi pot face o diferență uriașă pe termen lung.
2. Revizuirea săptămânală a dosarelor
- O scurtă verificare a dosarelor pentru a se asigura că totul este la locul lui și că nu au rămas documente neprocesate.
B. Delegarea Responsabilităților (dacă este cazul)
Într-o afacere mai mare, responsabilitatea pentru organizarea documentelor poate fi distribuită.
1. Stabilirea clară a rolurilor și responsabilităților
- Cine este responsabil pentru colectarea facturilor? Cine le verifică? Cine le introduce în sistem?
2. Trainingul personalului desemnat
- Asigurarea că persoanele implicate în gestionarea documentelor sunt corect instruite.
C. Audituri Interne Periodice
Verificarea periodică a sistemului de organizare pentru a identifica eventuale probleme.
1. Verificarea conformității cu procedurile stabilite
- Se respectă sistemul de arhivare? Se respectă termenele?
2. Identificarea punctelor slabe ale sistemului
- Unde apar blocaje? Ce documente sunt predispuse la a fi omise?
D. Crearea unui Calendar de Activități Contabile
Un calendar vizual poate ajuta la urmărirea termenelor și a sarcinilor.
1. Notarea scadențelor pentru depunerea declarațiilor fiscale
- Impunerea unor memento-uri pentru termenele legale.
2. Planificarea activităților de reconciliere bancară lunară
- Stabilirea unor termene clare pentru finalizarea fiecărei etape.
3. Programarea sarcinilor de arhivare a documentelor
- Alocarea timpului necesar pentru a arhiva documentele colectate.
E. Menținerea unui Spațiu de Lucru Curat și Organizat
Un spațiu de lucru ordonat contribuie la o minte ordonată.
1. Eliminarea dezordinii de pe birou
- Un birou liber de alte elemente ajută la concentrarea asupra sarcinii contabile.
2. Organizarea eficientă a spațiului de arhivare fizic
- Utilizarea de dosare, etichete clare, rafturi bine organizate.
V. Conformitate Legală și Termene Importante
| Data | Documente primite | Documente emise | Total documente |
|---|---|---|---|
| 1 iunie 2022 | 25 | 30 | 55 |
| 15 iunie 2022 | 20 | 35 | 55 |
| 30 iunie 2022 | 30 | 25 | 55 |
Organizarea documentelor contabile nu este doar o chestiune de eficiență internă, ci și de respectare a obligațiilor legale.
A. Perioade de Arhivare Obligatorii
Legislația impune durate specifice pentru păstrarea documentelor.
1. Perioada generală de păstrare
- În România, majoritatea documentelor contabile trebuie păstrate timp de 5 ani fiscali.
2. Excepții specifice
- Anumite documente, cum ar fi cele legate de imobilizări, pot avea termene de păstrare mai lungi.
B. Termene de Depunere a Declarațiilor Fiscale
Organizarea lunară facilitează respectarea acestor termene.
1. Declarația 300 (TVA)
- Depunerea lunară sau trimestrială, în funcție de cifra de afaceri.
2. Declarația 101 (Profit)
- Depunere anuală, dar calculul impozitului pe profit se face lunar.
3. Declarația 112 (Contribuții sociale)
- Depunere lunară pentru salariați.
C. Audituri și Inspecții Fiscale
O organizare riguroasă este cheia succesului în fața unui audit.
1. Pregătirea pentru verificări
- A avea toate documentele la îndemână, corect organizate și ușor de accesat, reduce semnificativ stresul în timpul unui control.
2. Demonstrarea conformității
- O documentație bine păstrată demonstrează buna rânduială și respectarea obligațiilor legale.
D. Importanța Documentelor Justificative
Fiecare înregistrare contabilă trebuie să aibă un document justificativ.
1. Ce constituie un document justificativ valabil?
- Facturi, chitanțe, bonuri fiscale, extrase de cont, state de plată, contracte etc.
2. Consecințele lipsei documentelor justificative
- Neadmisibilitatea cheltuielilor în deducerea impozitului pe profit sau a TVA-ului, sancțiuni pecuniare.
E. Adaptarea la Modificările Legislative
Legislația fiscală și contabilă se schimbă frecvent.
1. Monitorizarea noutăților legislative
- Este esențial să fii la curent cu orice modificare care ar putea afecta modul de înregistrare sau păstrare a documentelor.
2. Ajustarea procedurilor interne
- Adaptarea sistemului de organizare pentru a reflecta noile cerințe legale.
Prin adoptarea unei abordări sistematice și consecvente, organizarea documentelor contabile lunar poate deveni o activitate simplă și eficientă, oferind afacerii fundamentul necesar pentru o creștere solidă și o gestionare financiară responsabilă. Investiția de timp și resurse în acest proces se traduce, pe termen lung, printr-o mai bună predictibilitate financiară, reducerea riscurilor și o poziție mai puternică pe piață.